銀行貸不到說好的成數,你不是只剩補現金跟違約:預售屋契約第十八點的三種算法(中古屋為什麼沒有)

⚡ 30 秒重點速覽
- 簽完約才被通知貸款成數不夠,多數人只想到兩條路:借錢補、或認賠違約。其實預售屋的契約寫了第三條。
- 內政部「預售屋買賣定型化契約應記載及不得記載事項」第十八點先問「這件事該怪誰」,再決定怎麼處理,三種責任歸屬結果完全不一樣。
- 誰都不能怪:差額在原本講好的貸款金額 30% 以內,賣方要讓你用原承諾貸款相同年限及條件分期清償;超過 30%,可依原利率計息、縮短償還期限(不得少於 7 年)分期攤還,或雙方選擇解除契約。
- 建商的錯:差額由賣方依原條件讓你分期;賣方不能補足,你有權解除契約。
- 你的錯:你要在接獲通知起(契約至少要給 30 天)內一次給付差額,或經賣方同意分期。
- 屋主自己賣的中古屋,沒有這一條。 法規沒有強制要寫,只能靠簽約當天寫進「特別約定事項」——所以能不能爭,是簽約那天決定的。
💡 提醒:這篇講的是制度上你有哪些空間,不是教你怎麼跟建商交涉。真的走到爭議,請找律師或地政士(代書)處理。
Part 1|完整解讀:貸款不足,契約到底怎麼算?
為什麼會「貸不到說好的成數」?
預售屋從簽約到交屋,中間常常隔了好幾年。這幾年裡,央行的管制、銀行的胃納、你自己的收支狀況,都可能變。所以「簽約時談好的預定貸款金額」跟「交屋時銀行真的核下來的金額」出現落差,是很常見的事。
問題是:落差的那一筆,誰要負責?
第十八點:先分責任,再談處理
內政部規定,預售屋買賣契約一定要寫進「貸款約定」這一點。它的邏輯不是「貸不到就違約」,而是先把責任歸屬分成三種。
| 責任在誰 | 差額怎麼處理 |
|---|---|
| 不可歸責於雙方(誰都不能怪)|差額 ≤ 預定貸款金額 30% | 賣方同意以原承諾貸款相同年限及條件,由買方分期清償 |
| 不可歸責於雙方|差額 > 30% | 賣方同意依原承諾貸款之利率計算利息,縮短償還期限為_年(不得少於七年),由買方按月分期攤還;或買賣雙方得選擇前述方式辦理或解除契約 |
| 可歸責於賣方 | 差額部分,賣方應依原承諾貸款相同年限及條件由買方分期清償;如賣方不能補足不足額部分,買方有權解除契約 |
| 可歸責於買方 | 買方應於接獲通知之日起_天(不得少於三十天)內一次給付其差額,或經賣方同意分期給付 |
(法源:內政部主管法規共用系統,預售屋買賣定型化契約應記載及不得記載事項 第十八點,112 年 7 月 1 日生效)
先確認一件事:這三種算法管的是建商幫你找的那家銀行核下來的貸款。如果你當初依第十八點第一款自己換了銀行辦貸款,差額怎麼算要回頭看你的契約怎麼寫。
誰都不能怪
差額在原本講好的貸款金額 30% 以內,賣方要讓你用原承諾貸款相同年限及條件分期清償;超過 30%,可依原利率計息、縮短償還期限(不得少於 7 年)分期攤還,或雙方選擇解除契約。建商的錯
差額由賣方依原條件讓你分期;賣方不能補足,你有權解除契約。你的錯
你要在接獲通知起(契約至少要給 30 天)內一次給付差額,或經賣方同意分期。這張表最重要的一句話
「不可歸責於雙方」那一格,處理方式不是叫你一次拿現金出來,是分期。
「不可歸責於雙方」翻成白話就是「誰都不能怪」——不是你亂報收入,也不是建商亂拖,就是銀行的政策或市場環境變了。如果是你自己收入變了,就可能被算到你這邊——個案怎麼認定,要問律師。這種情況下,差額在 30% 以內,契約要求賣方用原來的年限、原來的條件讓你分期清償。
很多人不知道有這一格,接到電話就開始四處借錢,或者急著談解約、談違約金。
順便看兩條也很常被忽略的
第六點:交屋時坪數跟契約不一樣怎麼辦?
- 不足的部分,賣方全部找補。
- 超過的部分,買方只找補 2% 為限(也就是說,就算多給你 5%,你也只要付 2%)。
- 土地面積、主建物或房屋登記總面積誤差超過 3%,買方得解除契約。
- 找補以無息方式於交屋時結算,單價須扣除車位價款及面積。
不足的部分
賣方全部找補。超過的部分
買方只找補 2% 為限。誤差超過 3%
土地面積、主建物或房屋登記總面積誤差超過 3%,買方得解除契約。第十一點:建商說建材「換成同級品」,可以嗎?
原則上不可以。契約寫的是:施工依核准圖說及建材設備表,除經買方同意,不得以同級品之名義變更建材設備,也不得用附件所列品牌以外的產品替代。
例外只有一種:賣方能證明有不可歸責於自己的事由導致無法供應原建材,而且更換後的建材價值、效用及品質不低於原約定,或者補償價金。
Part 2|在地判讀:A7 現在有多少人會走到這一關?
我把內政部實價登錄的預售資料(B 檔)拉出來算,A7 住宅大樓的成交筆數是這樣:
| 民國年 | 成交筆數 |
|---|---|
| 110 | 2,263 |
| 111 | 2,124 |
| 112 | 4,024 |
| 113 | 2,284 |
| 114 | 334 |
| 115(至資料截止) | 343 |
(資料:內政部實價登錄 B 檔,篩選建物型態=住宅大樓(11 層含以上有電梯),資料下載至 2026-10-01)
民國 111 到 113 這三年,合計 8,432 筆。 112 年單年 4,024 筆,是 107 年有資料以來最高的一年。
這 8,432 筆不是 8,432 個數字,是 8,432 份預售契約——有的已經交屋,有的還在蓋,但每一份都會、或已經,走過交屋前的貸款那一關。
⚠️ 這裡要講清楚:實登 B 檔記的是簽約筆數,不是交屋戶數,所以推不出「哪一年有幾戶要交屋」,也看不出哪些已經交屋。
中古屋這邊,一條都沒有
A7、林口有很多人買的不是預售,是中古屋或成屋。同一件事,中古屋的處境完全不同:屋主自己賣的房子,法規沒有強制契約一定要寫這一條。(內政部的成屋定型化契約範本雖然也有貸款不足的處理格,但它管的是建商賣的成屋。)
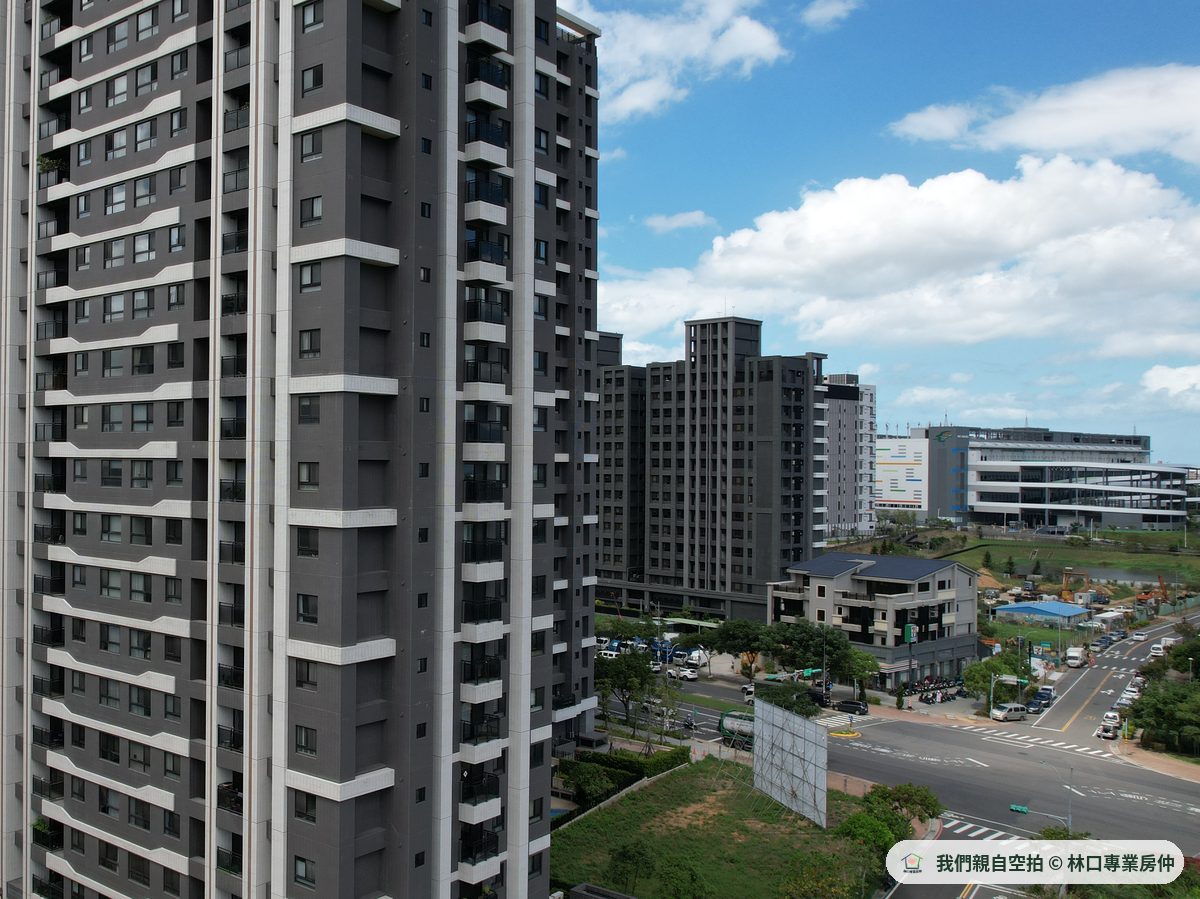
貸款落差在中古屋交易裡,是靠買賣契約後面那份「特別約定事項」處理的——也就是簽約當天,除了制式契約之外另外加上去的條款。常見的一種寫法是:差額在完稅時補足、匯進履約保證專戶。
翻成白話:補現金,而且有期限。
所以中古屋這一段,能不能爭,是簽約那天決定的,不是接到銀行電話那天。
我的判斷
要擔心的不是貸不到的人,是以為「貸不到就一定違約」,在還沒翻契約之前就先簽了和解的人。
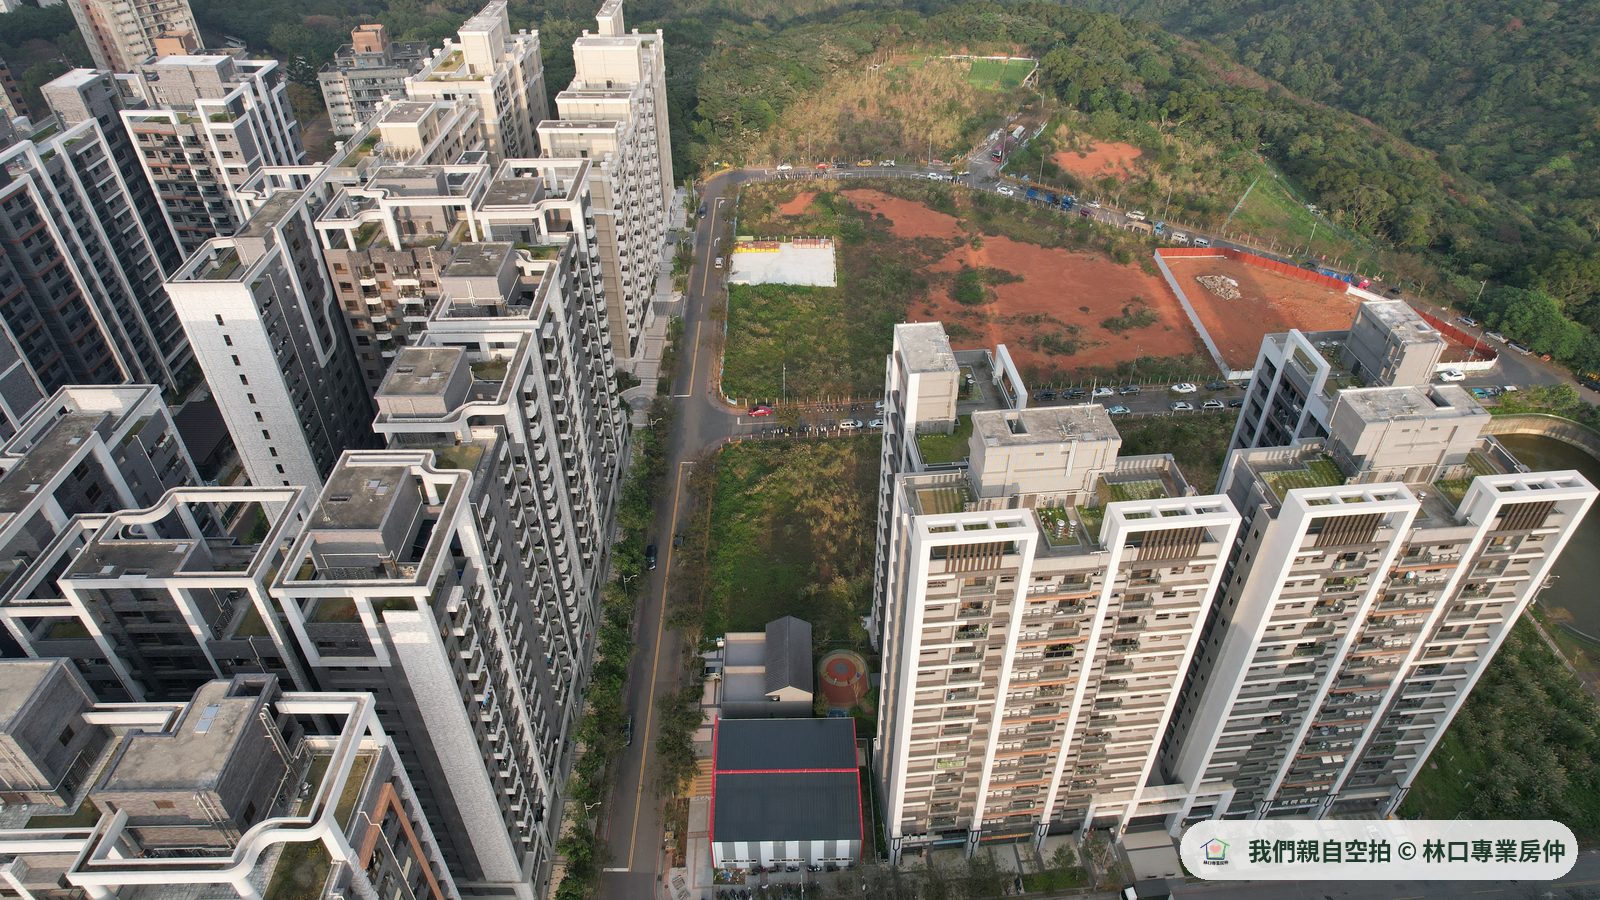
如果你買的是預售屋,今天回家就可以做一件事:把契約翻到第十八點,看「預定貸款金額」那一格填了多少。後面所有的分期、能不能解約,都是拿那一格去算的。很多人簽完到現在,從來沒看過那一格寫什麼。
如果你買的是中古屋,這件事要在簽約那天談。簽約前跟你的仲介、跟你的代書講一句:「貸款不足那一條,可不可以寫得對我公平一點。」一句話的事,但只有那一天講得成。
再往下要怎麼主張、文件怎麼寫、爭議怎麼走,那是律師跟地政士的專業,我不越線。
❓ 常見問題
貸款成數不夠,一定會被沒收訂金嗎?
不一定。預售屋的定型化契約第十八點先分責任歸屬:如果屬於「不可歸責於雙方」,差額在預定貸款金額 30% 以內,賣方要讓你以原承諾貸款相同年限及條件分期清償;超過 30% 時,雙方可以選擇縮短年限分期攤還,或者解除契約。只有在「可歸責於買方」的情況,才是由你在接獲通知起(至少 30 天)內補上差額。(前提是貸款走的是建商洽定的銀行;自己換銀行的,要看契約另外怎麼寫。)
「不可歸責於雙方」到底是什麼意思?
白話就是「誰都不能怪」——不是買方隱瞞財力,也不是賣方拖延或違約,而是銀行政策、市場環境等雙方都控制不了的原因造成核貸金額變少。實際個案怎麼認定,屬於法律判斷,建議諮詢律師或地政士。
中古屋可以要求把「貸款不足得解約」寫進契約嗎?
可以談。屋主自己賣的中古屋,不適用內政部的定型化契約應記載事項(那份管的是建商),貸款落差是寫在買賣契約的「特別約定事項」裡。這是簽約當天雙方協商的內容,所以要爭取就要在簽約前提出,跟仲介、地政士一起確認條文怎麼寫。對方會不會答應,要看個案。
預售屋交屋時坪數少了,建商要退多少?
依第六點,不足的部分賣方應全部找補;超過的部分買方只找補 2% 為限。土地面積、主建物或房屋登記總面積誤差超過 3% 時,買方得解除契約。找補為無息,於交屋時結算,單價須扣除車位價款及面積。
建商說建材換「同級品」,我可以不同意嗎?
可以。第十一點寫的是:除經買方同意,不得以同級品之名義變更建材設備,或以附件所列品牌以外的產品替代。例外是賣方能證明有不可歸責於自己的事由致無法供應原建材,且更換後的建材價值、效用及品質不低於原約定,或有補償價金。
這些規定什麼時候開始適用?
現行版本是內政部 112 年 6 月 19 日修正公告(台內地字第 1120263817 號)、112 年 7 月 1 日生效的「預售屋買賣定型化契約應記載及不得記載事項」。你的契約簽在哪個時點、適用哪個版本,請以契約本身及主管機關公告為準。
A7 這幾年簽了多少預售約?
依內政部實價登錄 B 檔,A7 住宅大樓預售成交在民國 111 至 113 年合計 8,432 筆(111 年 2,124、112 年 4,024、113 年 2,284)。要留意的是,B 檔記錄的是簽約筆數,不是交屋戶數,所以無法直接推算哪一年有多少戶要交屋。

簽約前,先把貸款不足那一條看一次
跟我說你買的是預售還是中古、簽約時講好貸幾成,我幫你對一次契約裡貸款不足那幾條寫了什麼。簽約前要注意的事,加 LINE 傳「買房包」就拿得到。

 林口專業房仲|林口的事情,我們夫妻倆來跟你說。